Penawaran Kredit Via SMS, Legalkah?

Oleh: Fauzi Azis
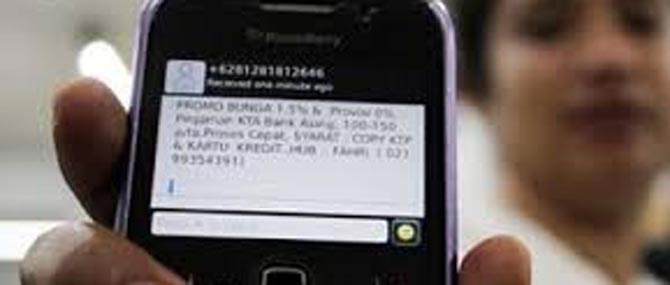
ilustrasi
AKHIR-akhir ini semakin bertabura tawaran kredit dengan prosedur cepat yang dijajakan melalui SMS. Kita tidak tahu praktek semacam ini legal atau ilegal. Dan berapa banyak calon nasabah yang sudah sempat terjaring oleh penawaran kredit yang disampaikan melalui SMS tersebut.
Sejauhmana Otoritas Jasa Keuangan (OJK) mencermati fenomena ekonomi finansial ala SMS ini dan kemudian menyikapinya seperti apa. Rasanya kita belum pernah tahu. Apakah yang semacam itu bisa dikategorikan sebagai praktek “rentenir” seperti yang lama dikenal di masyarakat, kita tidak tahu.
Di daerah Jawa Tengah prektek simpan pinjam semacam ini masyarakat setempat menyebutnya sebagai praktek “bank titil”. Dasarnya adalah suka sama suka. Kredit segera bisa dicairkan, sepanjang syarat-syaratnya disepakati. Mialnya berapa tingkat bunga serta apa jaminan dan kapan waktu pengembalian pokok pinjamana.
Fenomena ini sudah menjamur dan sudah cukup lama berkembang. Rasanya sebagian besar masyarakat se-Jabodetabek pasti sudah sering menerima tawaran kredit melaui SMS ini. Pola penawaran dengan model “tebar jaring” ini mungkin biayanya ringan daripada dilakukan dengan cara door to door.
Menjadi kepikiran dan penuh penasaran,bahwa praktek simpan pinjam seperti itu atau dilakukan dalam bentuk lain menandakan di masyarakat terdapat kelebihan likuiditas yang tidak sepenuhnya masuk ke sistem finansial dan perbankan. Fenomena ini patut diobservasi oleh institusi yang berwenang.
Dalam hal ini tentu adalah OJK. Penulis tergugah mengangkat topik karena akhir-akhir banyak terungkap di lembaga penegak hukum seperti KPK,kepolisian dan kejagung tentang sangkaan korupsi sampai pada akhirnya menjurus pada sangkaan terjadinya praktek pencucian uang.
Coba bayangkan dari aset yang disita di KPK saja berupa uang tunai, bangunan,tanah dan mobil mewah nilainya barangkali sudah bisa mencapai ratusan miliar rupiah. Belum lagi yang berupa adanya praktek money politics secara komulatif nilainya juga pasti besar. Dalam kaitan dengan praktek “bank titil” yang menjajakannya lewat SMS, boleh jadi dan patut diduga jangan-jangan sumber likuiditasnya sebagian ada yang berasal dari uang panas hasil praktek pencucian uang.
Trend ini berkembang seiring dengan makin banyaknya praktek korupsi yang sudah sekian lama berlangsung. Ada kecenderungan bisa disebut berkorelasi linier antara praktek “bank titil” lewat SMS dengan praktek korupsi di kalangan elit birokrasi dan elit politik. Likuiditasnya pasti tidak akan pernah bisa direkam karena ada yang ditanam di balik tembok, ada yang ditaruh di bawah bantal, ada yang disimpan di celengan semar atau ditabur pada orang-orang kepercayaan yang sangat dipercaya.
Peredaran SMS sempat digugat rame-rame oleh publik dan publik meminta agar Kemenkominfo mengambil tindakan tegas krn dianggap mengganggu privasi seseorang,dan mungkin ada yang telah menjadi korbannya. Saat itu sempat mereda, tetapi kenyataannya menjamur lagi dan SMS tadi bermunculan lagi di ponsel kita.
Perkembangan ini patut diinvestigasi karena kalau sifatnya ilegal pasti akan bisa merugikan masyarakat dan pemerintah sebagai regulator. Penegak hukum dan OJK sebaiknya dapat segera bertindak untuk menertibkannya dan bila perlu menindaknya kalau prakteknya diduga merupakan bagian dari praktek pencucian uang. ***